किसान क्रेडिट कार्ड: 7% ब्याज असल में 4% कैसे हो जाता है
KCC सबसे सस्ता किसान कर्ज़ है - पर तभी जब साल के भीतर चुकाया जाए। तारीख़ चूकने पर आपकी असल ब्याज दर लगभग दोगुनी हो जाती है, इसलिए नियम पहले जान लें।
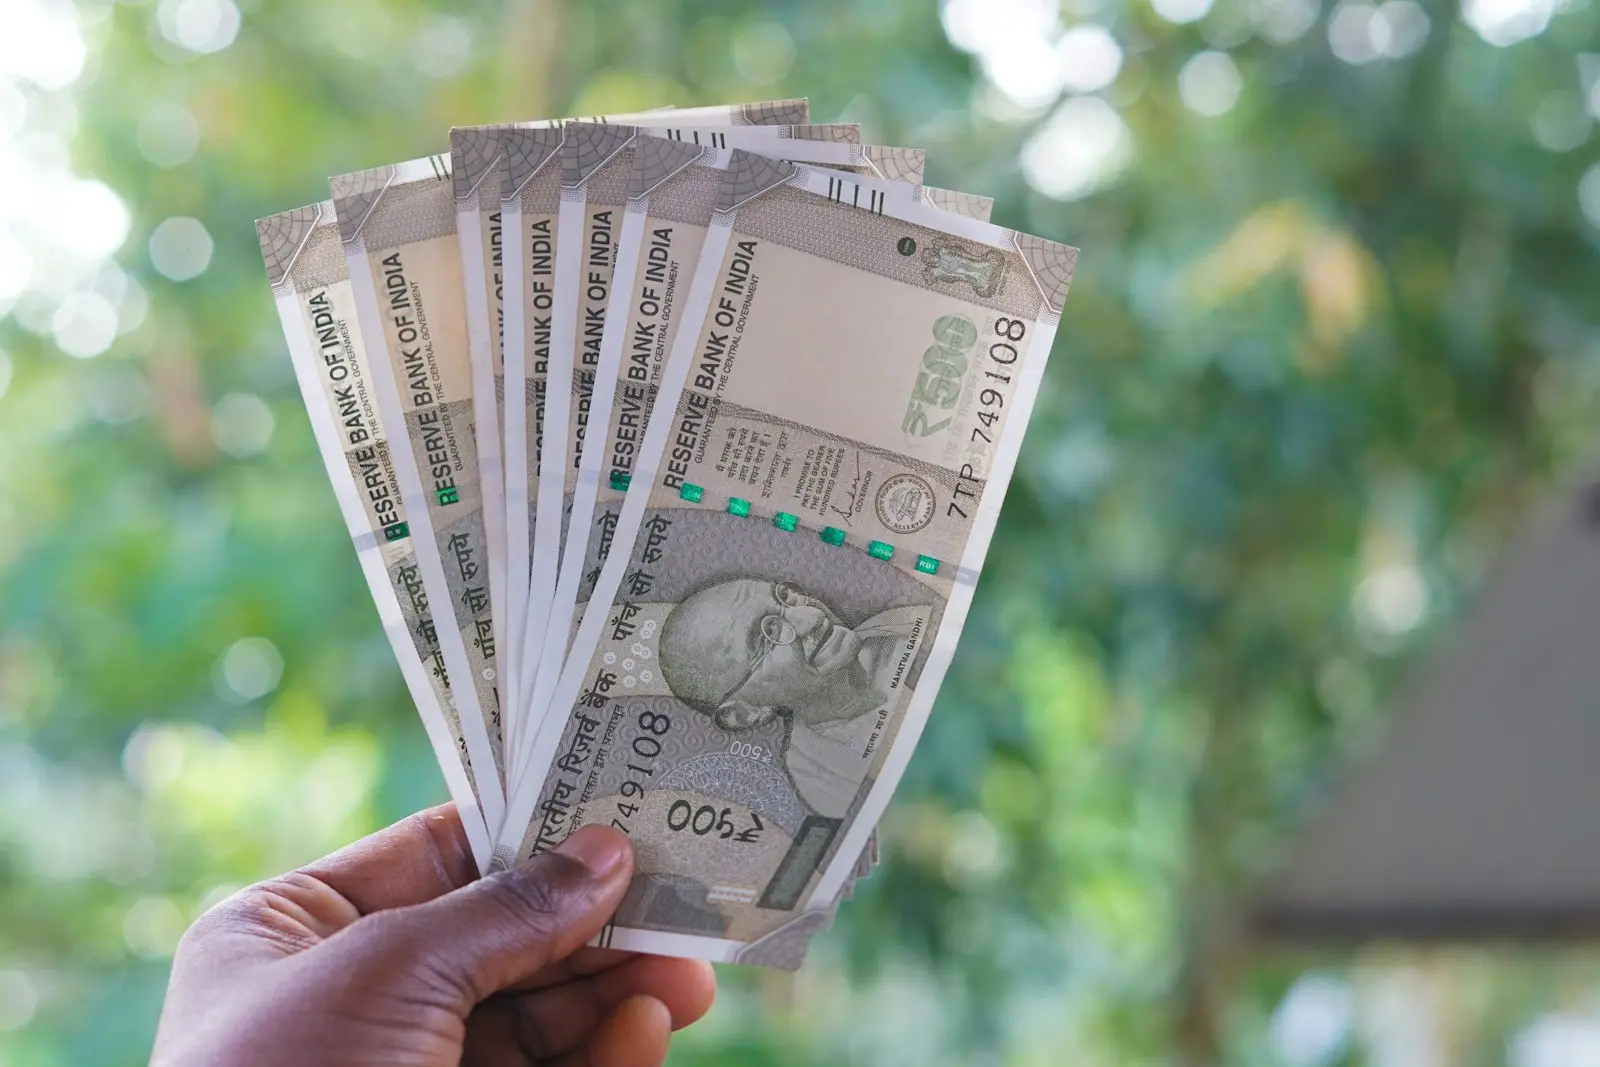
एक आंकड़ा है जो उन किसानों को अलग करता है जो क्रेडिट का अच्छे से इस्तेमाल करते हैं उनसे जो चुपचाप इसकी वजह से बर्बाद हो जाते हैं, और वह ब्याज दर नहीं है। वह है चुकाने की तारीख़।
दर असल में कैसे बनती है
किसान क्रेडिट कार्ड ₹3 लाख तक के फसल लोन मुख्य 7% प्रति वर्ष की दर पर देता है। वह 7% पहले से ही सब्सिडी वाला है — सरकार बैंक को 1.5% ब्याज सबवेंशन देती है ताकि इसे उस दर से नीचे लाया जा सके जो बैंक अन्यथा वसूलता।
फिर एक दूसरी परत है, जो असल में मायने रखती है:
Prompt Repayment Incentive: 3%. देय तारीख़ पर या उससे पहले चुका दें और सरकार 3 प्रतिशत अंक वापस कर देती है। आपकी प्रभावी दर 4% हो जाती है।
चार प्रतिशत। बिना गिरवी के क्रेडिट पर। किसी भारतीय किसान के पास इसके आसपास भी कुछ और उपलब्ध नहीं है — न गोल्ड लोन, न पर्सनल लोन, और निश्चित रूप से न आढ़तिया, जो साल में कहीं 24% से 60% के बीच वसूलेगा और आपकी फसल पर पहला हक भी मांगेगा।
और यह कैसे बिगड़ जाता है
चुकाने की तारीख़ चूक जाएं और 3% incentive खत्म हो जाता है। घटता नहीं — पूरी तरह खत्म हो जाता है। आपका 4% वाला लोन अब पूरे साल के लिए, पीछे से लागू होते हुए, 7% वाला लोन बन जाता है।
खाते को और बिगड़ने दें तो ब्याज सबवेंशन खुद ही खत्म हो जाता है, और बैंक अपनी सामान्य ऋण दर पर लौट आता है। यह आमतौर पर 11–13% होती है।
तो, उसी लोन पर, क्रम इस तरह है:
| स्थिति | प्रभावी दर |
|---|---|
| समय पर चुकाया गया | 4% |
| देर से चुकाया गया (साल के भीतर) | 7% |
| खाता बकाया / classified | 11–13% |
लोन नहीं बदला। तारीख़ बदल गई।
वह renewal तरीका जो मंडी में सब पहले से जानते हैं
यहाँ वह बात है जो लोगों को चौंका देती है: KCC एक रिवॉल्विंग सीमा है, जो पांच साल के लिए वैध होती है और हर साल इसकी समीक्षा होती है। इसे चुकाने से यह बंद नहीं हो जाता।
तो मानक तरीका — और यह पूरी तरह वैध है — यह है:
- बकाया राशि देय तारीख़ से पहले चुका दें, आमतौर पर फसल बेचने के तुरंत बाद
- 3% incentive को सुरक्षित करें
- उसी सीमा के मुकाबले अगले सीज़न के लिए तुरंत फिर से निकालें
आपने पूरे साल पैसे का इस्तेमाल किया, आपने 4% चुकाया, और आपकी सीमा बरकरार रही। आपको बस एक तारीख़ के सही पक्ष में रहना था।
जो किसान ऐसा नहीं करते — जो सिर्फ बकाया राशि आगे बढ़ाते रहते हैं — वे उस पैसे पर 7% चुकाते हैं जो उन्हें 4% में मिल सकता था। ₹2 लाख की सीमा पर, यह हर साल ₹6,000 है, हर साल, बिना किसी वजह के। अपनी सीमा और तारीख़ के हिसाब से यह अंतर लोन EMI कैलकुलेटर से आसानी से देखा जा सकता है।
आप कितना उधार ले सकते हैं, और किसके एवज़ में
- ₹2 लाख तक बिना गिरवी के। ज़मीन पर कोई चार्ज नहीं।
- ₹2 लाख से ऊपर, बैंक आमतौर पर ज़मीन पर चार्ज लेते हैं।
- सीमा आपके scale of finance से तय होती है — यह ज़िला-स्तर का, फसल-वार, प्रति हेक्टेयर आंकड़ा होता है — जिसे आपके क्षेत्रफल से गुणा किया जाता है, साथ ही कटाई के बाद और घरेलू ज़रूरतों के लिए एक भत्ता जोड़ा जाता है।
- पांच साल के लिए वैध, हर साल समीक्षा होती है, और लागत बढ़ोतरी के हिसाब से सीमा आमतौर पर हर साल 10% बढ़ाई जाती है।
यह कार्ड अब पशुपालन और मत्स्य पालन को भी कवर करता है, जिसमें फसल लोन के साथ-साथ एक अलग कार्यशील-पूंजी सीमा होती है।
एक कार्ड बनवाना
दस्तावेज़: पहचान प्रमाण, पता प्रमाण, ज़मीन के रिकॉर्ड, पासपोर्ट साइज़ फोटो। बस इतना ही।
कहां: कोई भी वाणिज्यिक बैंक, क्षेत्रीय ग्रामीण बैंक या सहकारी बैंक। आप PM-KISAN पोर्टल के ज़रिए भी आवेदन शुरू कर सकते हैं, और अगर आप पहले से PM-KISAN के लाभार्थी हैं तो प्रक्रिया काफी छोटी हो जाती है क्योंकि आपका ज़मीन का रिकॉर्ड पहले से सिस्टम में है।
बैंकों को स्थायी निर्देश है कि वे KCC आवेदन को 14 दिनों के भीतर निपटाएं। अगर आपका आवेदन एक महीने से पड़ा है, तो इसे आगे बढ़ाएं — पहले शाखा प्रबंधक के पास, फिर बैंक के क्षेत्रीय कार्यालय में। यह समय-सीमा वास्तविक है और इसे लागू कराया जा सकता है।
एक वाक्य में सार
अगर आप एक तारीख़ को लेकर अनुशासित हैं तो KCC 4% का पैसा है, और अगर नहीं हैं तो यह 7% का पैसा है। इस प्रोडक्ट के बारे में और कुछ भी इतना मायने नहीं रखता।
Frequently asked questions
किसान क्रेडिट कार्ड पर वास्तविक ब्याज दर क्या है?
मुख्य दर ₹3 लाख तक के फसल लोन पर 7% प्रति वर्ष है, जिसमें बैंक को दी जाने वाली 1.5% ब्याज सबवेंशन पहले से शामिल है। अगर आप देय तारीख़ पर या उससे पहले चुका देते हैं, तो एक अतिरिक्त 3% Prompt Repayment Incentive आपकी प्रभावी दर को घटाकर 4% कर देता है।
क्या KCC के लिए गिरवी (collateral) की ज़रूरत है?
नहीं, ₹2 लाख तक नहीं। इस सीमा तक के लोन बिना गिरवी के मिलते हैं। ₹2 लाख से ऊपर, बैंक आमतौर पर ज़मीन पर चार्ज की मांग करते हैं।
अगर मैं KCC समय पर नहीं चुकाता तो क्या होता है?
आप 3% prompt-repayment incentive पूरी तरह खो देते हैं, इसलिए आपकी दर 4% से बढ़कर 7% हो जाती है। अगर खाता और बिगड़ता है, तो ब्याज सबवेंशन खुद ही रुक जाता है और बैंक अपनी सामान्य ऋण दर वसूलता है — जो 11–13% तक हो सकती है।
क्या KCC का इस्तेमाल डेयरी या मत्स्य पालन के लिए किया जा सकता है?
हां। KCC को पशुपालन और मत्स्य पालन तक बढ़ाया गया है, जिसमें फसल लोन सीमा के साथ-साथ इन गतिविधियों के लिए एक अलग कार्यशील-पूंजी सीमा होती है।
लेखक
Vaibhav Dhama
संस्थापक, टेक्निकल किसान
वैभव धामा टेक्निकल किसान के संस्थापक हैं। वे बागपत, उत्तर प्रदेश से लिखते हैं — आईसीएआर और राज्य कृषि विश्वविद्यालयों की सलाह, सरकारी योजना अधिसूचनाओं और लाइव मंडी भाव के आधार पर।
- बागपत, उत्तर प्रदेश से लिखते हैं
- पेशे से सॉफ़्टवेयर डेवलपर (BTech, 2021)
- कृषि विशेषज्ञ नहीं — अपने KVK से पुष्टि करें
Discussion is coming soon
We are building a comments section where you can ask a question about this guide and see what other farmers in your district are doing.
For now, write to us at support@technicalkisan.com — we read every message.